
Indústria farmacêutica: A evolução estratégica de 1965 a 2025
Você já parou para pensar que os medicamentos disponíveis hoje nas farmácias são frutos diretos de negociações bilionárias de bastidores?
Entre 1965 e 2025, os movimentos de fusões e aquisições (M&A na indústria farmacêutica) deixaram de ser meras estratégias de expansão territorial para se transformarem no motor de inovação em biotecnologia, inteligência artificial e novas modalidades terapêuticas [1]. Compreender esse percurso histórico é importante para antecipar os movimentos de consolidação e as tendências de mercado que ditarão o futuro da saúde global.
Nós, da Dr. Fisiologia, preparamos esta análise profunda amparada em dados históricos consolidados de grandes autoridades do setor, como o Banco Nacional de Desenvolvimento Econômico e Social (BNDES), IQVIA, Anvisa e o Sindicato da Indústria de Produtos Farmacêuticos (Sindusfarma) [2].
Panorama geral: as eras de M&A na indústria farmacêutica
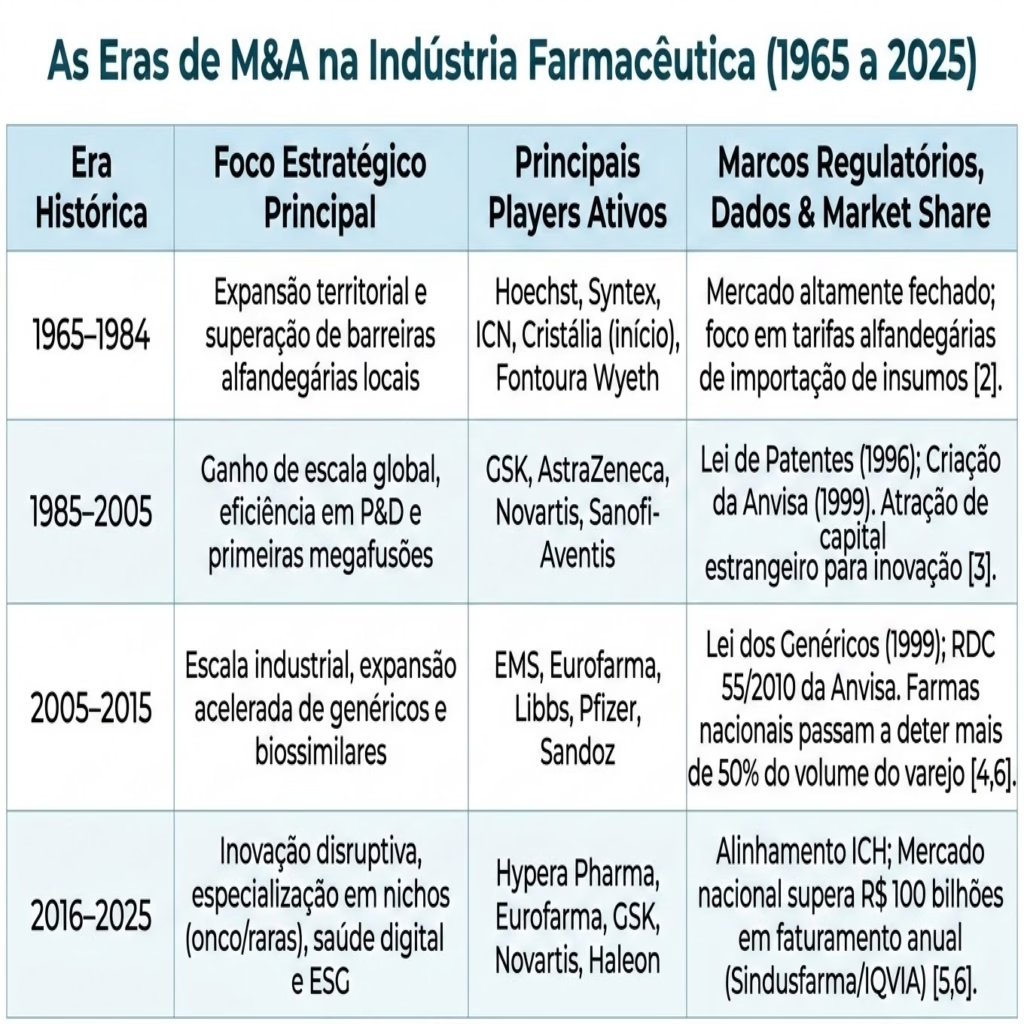
Para facilitar a sua compreensão, sintetizamos a evolução do setor ao longo das últimas seis décadas, destacando o foco de cada era, os principais players atuantes e os marcos regulatórios que moldaram o mercado:
A era das primeiras fusões (1965–1984)
Entre as décadas de 1960 e 1980, o mercado farmacêutico brasileiro apresentava um cenário fragmentado. Indústrias nacionais e multinacionais operavam de maneira isolada devido a gargalos logísticos e de comunicação da época [2].
Essa fase inicial caracterizou-se pela entrada física de grandes laboratórios internacionais no Brasil, incluindo pioneiros como Hoechst, Syntex e ICN. Simultaneamente, marcas nacionais tradicionais como o Instituto Pinheiros e o Instituto Químico Campinas começaram a ser integradas a estruturas corporativas maiores.
Movimentos e barreiras regulatórias
Diferente das transações modernas baseadas em propriedade intelectual, as aquisições da época visavam prioritariamente a consolidação de presença física e geográfica [1]. Três fatores macroeconômicos e regulatórios impulsionavam esse modelo:
- Urbanização acelerada: A expansão dos centros urbanos gerou uma demanda sem precedentes por medicamentos básicos de atenção primária.
- Barreiras alfandegárias severas: As políticas brasileiras de substituição de importações impunham altas tarifas à entrada de produtos prontos, exigindo fabricação local [2].
- Necessidade de registro local: Para atuar em território nacional, era obrigatório cumprir as exigências da fiscalização sanitária vigente.
Estratégias de entrada no mercado nacional
A estratégia de expansão mais viável para os grupos estrangeiros era adquirir laboratórios nacionais já estruturados. Esses ativos já detinham canais de distribuição estabelecidos e relacionamento estreito com a classe médica [2].
Um exemplo marcante dessa fase foi a estruturação inicial da Fontoura Wyeth. Outro destaque foi a incorporação de laboratórios como INAF e Maurer Meyer, movimentos que ajudaram a pavimentar o início da trajetória de crescimento da nacional Cristália.
Nessa fase de M&A na indústria farmacêutica, o valor de uma empresa estava centrado exclusivamente em seus ativos físicos, canais de distribuição e licenças sanitárias locais — e não em seu pipeline de patentes em desenvolvimento [1,2].
Da globalização à inovação (1985–2005)
A partir de meados da década de 1980, a globalização econômica transformou radicalmente a dinâmica competitiva do setor farmacêutico mundial. A busca por sinergia científica e eficiência de custos operacionais deu início à era das megafusões internacionais [1].
A nova ordem regulatória: TRIPS e a fundação da Anvisa
Duas grandes transformações regulatórias redefiniram o ecossistema brasileiro de saúde neste período:
- A Lei de patentes (Lei nº 9.279/1996): Alinhada ao Acordo TRIPS da Organização Mundial do Comércio (OMC), o Brasil passou a reconhecer a propriedade intelectual de compostos farmacêuticos. Isso atraiu multinacionais detentoras de moléculas inovadoras protegidas contra cópias imediatas [2].
- A criação da Anvisa em 1999: A fundação da agência reguladora estabeleceu regras técnicas claras de conformidade. Essa estabilidade institucional minimizou os riscos de investimento para o capital estrangeiro no país [3].
O surgimento dos gigantes globais (GSK, AstraZeneca, Novartis)
Fusões de proporções inéditas criaram as marcas que lideram o mercado global até hoje:
- Glaxo Wellcome + SmithKline Beecham: Resultou na criação da GlaxoSmithKline (GSK), otimizando portfólios de vacinas e medicamentos respiratórios.
- Astra + Zeneca: Unificação anglo-sueca que deu origem à AstraZeneca, consolidando liderança em oncologia e cardiologia.
- Ciba-Geigy + Sandoz: Fusão de US$ 30 bilhões em 1996 que formou a Novartis, uma potência em pesquisa e desenvolvimento [1].
Esses movimentos internacionais repercutiram diretamente no Brasil. O mercado doméstico testemunhou uma reestruturação profunda de suas subsidiárias, forçando as indústrias nacionais (como Eurofarma, Libbs, Aché e EMS) a investirem em infraestrutura fabril moderna para competir em escala e conformidade regulatória [2].
O boom dos genéricos e biossimilares (2005–2015)
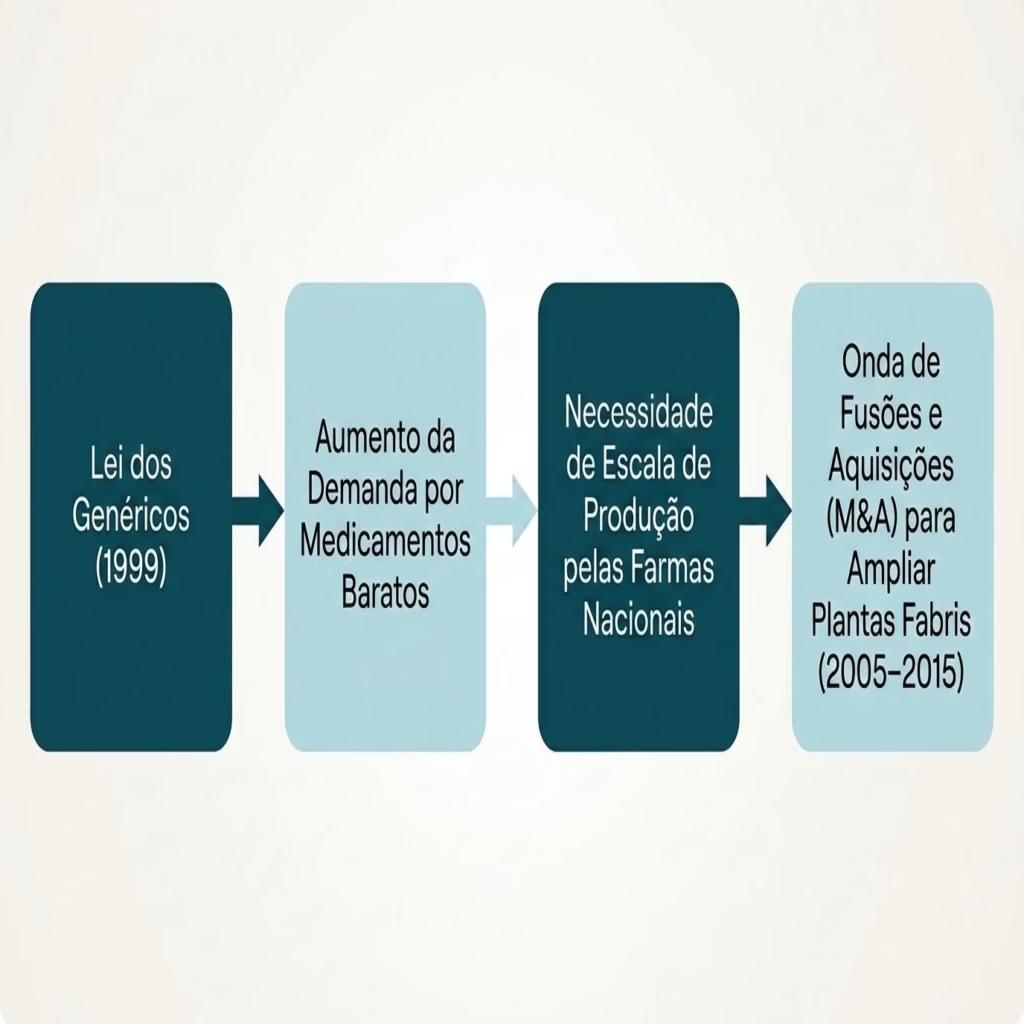
Entre 2005 e 2015, o cenário viveu uma expansão acelerada de volume produtivo, impulsionada pela consolidação da Lei dos Genéricos (Lei nº 9.787/1999) [2]
Fatores impulsionadores do volume de mercado
Com o crescimento de programas governamentais como o Farmácia Popular, o volume de vendas tornou-se a métrica principal para o varejo farmacêutico. Segundo dados consolidados pelo Sindusfarma, as farmacêuticas nacionais aproveitaram esse boom de demanda para expandir sua capacidade industrial, chegando a deter fatias de market share superiores a 50% em volume de vendas no varejo físico nacional [6].
Fusões de escala e a RDC 55/2010 da Anvisa
Para atender a essa nova realidade, empresas brasileiras iniciaram um movimento vigoroso de consolidação. A EMS consolidou aquisições estratégicas ao incorporar marcas e plantas fabris (como a Sigma Pharma e Legrand). Paralelamente, a Eurofarma expandiu sua presença para múltiplos países da América Latina por meio de aquisições locais [2].
Nesse período, o cenário regulatório evoluiu para abranger os medicamentos de alta complexidade tecnológica:
- RDC 55/2010 da Anvisa: Esta resolução regulamentou o registro de produtos biológicos e biossimilares no Brasil [4].
- Impacto no M&A: Diante dos altos custos de desenvolvimento de biossimilares, as empresas nacionais recorreram a joint ventures e parcerias para transferência de tecnologia. O apoio de linhas de financiamento de longo prazo do BNDES para o Complexo Industrial da Saúde (CEIS) foi determinante para estruturar essas novas plantas de biotecnologia em solo nacional [2].
Inovação, tecnologia e acesso global (2016–2025)
Nos últimos anos, o setor farmacêutico deparou-se com a necessidade de buscar inovação incremental e terapias de alta especialização para manter margens saudáveis de rentabilidade diante da concorrência de genéricos maduros [5].
Parcerias disruptivas e o novo perfil de M&A
Os movimentos de M&A contemporâneos transcendem a compra de plantas físicas. Agora, o foco estratégico envolve:
- Inovação Aberta: Aquisições e parcerias com healthtechs focadas em inteligência artificial para otimizar a descoberta de novas drogas e reduzir o tempo de pesquisa clínica [1].
- Terapias Avançadas: Foco em oncologia de precisão, imunoterapia, terapias gênicas e tratamentos para doenças raras [5].
- Adoção de Critérios ESG: Governança socioambiental e responsabilidade ética na cadeia de suprimentos tornaram-se requisitos para receber aportes de fundos globais.
Casos de sucesso:
- GSK e Haleon (2022): A GSK concluiu a cisão de sua unidade de consumo de saúde, criando a Haleon (focada em marcas como Sensodyne e Advil). Essa reestruturação estratégica permitiu à GSK concentrar capital e pesquisa na divisão de vacinas e medicamentos especializados de alta margem [5].
- Novartis e Sandoz (2023): Seguindo lógica semelhante de foco estratégico, a Novartis oficializou o spin-off da Sandoz (sua divisão de genéricos e biossimilares), otimizando sua estrutura corporativa para o desenvolvimento exclusivo de medicamentos inovadores protegidos por patentes [5].
- Hypera Pharma e Eurofarma: No plano nacional, as gigantes brasileiras demonstraram grande agressividade comercial. A Hypera Pharma consolidou-se por meio de aquisições de portfólios estratégicos (adquirindo ativos relevantes da Takeda e da Sanofi no Brasil). Já a Eurofarma estruturou o fundo de investimentos EuroHealth Ventures, focando em inovação aberta e internacionalização de portfólio [2,6].
Principais dúvidas sobre M&A na indústria farmacêutica
O que motiva a ocorrência de M&A na indústria farmacêutica?
Os principais fatores de estímulo são a busca por novos pipelines de medicamentos, a obtenção de sinergia operacional para redução de custos, a diversificação de portfólio e a superação de barreiras regulatórias para ingresso rápido em novos mercados [1].
Qual é o papel do BNDES no mercado farmacêutico nacional?
O BNDES atua como agente financiador estratégico do Complexo Industrial da Saúde (CEIS). Por meio de programas específicos, apoia projetos nacionais voltados à pesquisa, ao desenvolvimento e à produção local de insumos farmacêuticos ativos (IFAs) e biofármacos de alta complexidade [2].
Como as diretrizes da Anvisa influenciam os processos de fusão e aquisição?
A existência de normas de conformidade regulatória claras e tecnicamente sólidas atrai investidores ao dar previsibilidade jurídica para o desenvolvimento e registro de novas marcas [3]. Além disso, as exigências de Boas Práticas de Fabricação (BPF) emitidas pela agência estimulam a incorporação de fábricas antigas por grupos com maior capacidade de aporte de capital [4].
O que esperar das fusões e aquisições farmacêuticas a partir de 2026?
Espera-se uma consolidação focada em terapias celulares e gênicas personalizadas, na integração de inteligência artificial em processos de diagnóstico e pesquisa clínica, e no fortalecimento de redes locais de produção em resposta a crises globais de abastecimento [1,5].
O futuro da saúde passa pela integração estratégica
Ao analisarmos seis décadas de história das fusões e aquisições no segmento farmacêutico, fica claro que a resiliência desse mercado está atrelada à sua capacidade de constante evolução. Das aquisições territoriais do século passado às modernas parcerias de biotecnologia molecular e inteligência artificial, o M&A na indústria farmacêutica consolidou-se como o catalisador do desenvolvimento médico global [1,5].
Com o mercado nacional apresentando faturamento superior a R$ 100 bilhões anuais e sólida representação institucional, acompanhar de perto essas transações societárias é indispensável para tomar decisões estratégicas qualificadas [6].
Referências
- Gautam A, Pan X. The changing model of pharmaceutical M&As. Drug Discov Today. 2016;21(9):1432-1439.
- Costa JC, Bahia L. O mercado farmacêutico brasileiro e a atuação do BNDES. BNDES Setorial. 2018;47:105-156.
- Silva MJ, Santos AL, Silva AR. Regulação de medicamentos biológicos no Brasil: uma análise histórica. Rev Saude Publica. 2019;53:72.
- Araujo DV, Valderrama AL, Silva MS. Impact of biosimilars in the Brazilian healthcare system. Value Health. 2018;21(Suppl 1):S114.
- Morrison S. Big pharma M&A trends and the drive for innovation. Nat Rev Drug Discov. 2023;22(2):87-88.
- Souza J, Rocha LM, Santos AR. Evolution and structural consolidation of the pharmaceutical market in Brazil. Cien Saude Colet. 2021;26(10):4805-4814.